全球金融数据层
市场价格、宏观指标、资金流、结构数据与事件信息的采集及治理。
 CortexQuant
面向专业研究与资产管理团队,CQ 将实时市场数据、事件解析、高维模型和风险约束串联为可审计的信号工作流。商业版进一步定义信号的观察区间、触发条件、置信度口径、失效阈值与通知优先级,支持团队快速核查变化。
每层都有明确输入与输出:从全球市场信息进入研究环境,到策略与风险共同约束后的结构化信号。以下为平台架构设计说明,具体数据覆盖与部署能力以实际产品文件为准。
市场价格、宏观指标、资金流、结构数据与事件信息的采集及治理。
识别事件、关联变量与可能的跨市场传导路径。
处理因子暴露、异常值、相关性和市场状态变化。
组织动量、均值回归、多因子、宏观与跨资产研究模块。
检视组合风险、波动、流动性、相关性、回撤和情境压力。
形成具备时间戳、区间、触发依据、风险阈值与版本记录的结构化输出。
专业信号应说明它在什么时间、何种市场状态和价格区间下成立。商业版将发布与更新拆成明确字段,让研究团队可以回溯每次变化的原因,并对不同风险等级设置不同处置流程。
观察区间、触发价格、有效时段、流动性要求与失效条件共同定义信号。
显示相关因子、适用市场状态与历史检验范围;模型评分不被包装为收益概率。
记录风险等级、压力情境、发布时间及每次参数更新,支持事后复盘。
高影响信号可配置复核与批准节点,再进入机构内部研究或投资流程。
在接入经授权的实时行情与新闻源后,事件识别层可监测央行公告、财报、异常波动与市场深度变化。系统对消息去重、校验时间戳,结合持仓或关注列表计算影响范围,再按预设阈值生成观察、重要或紧急等级的通知。
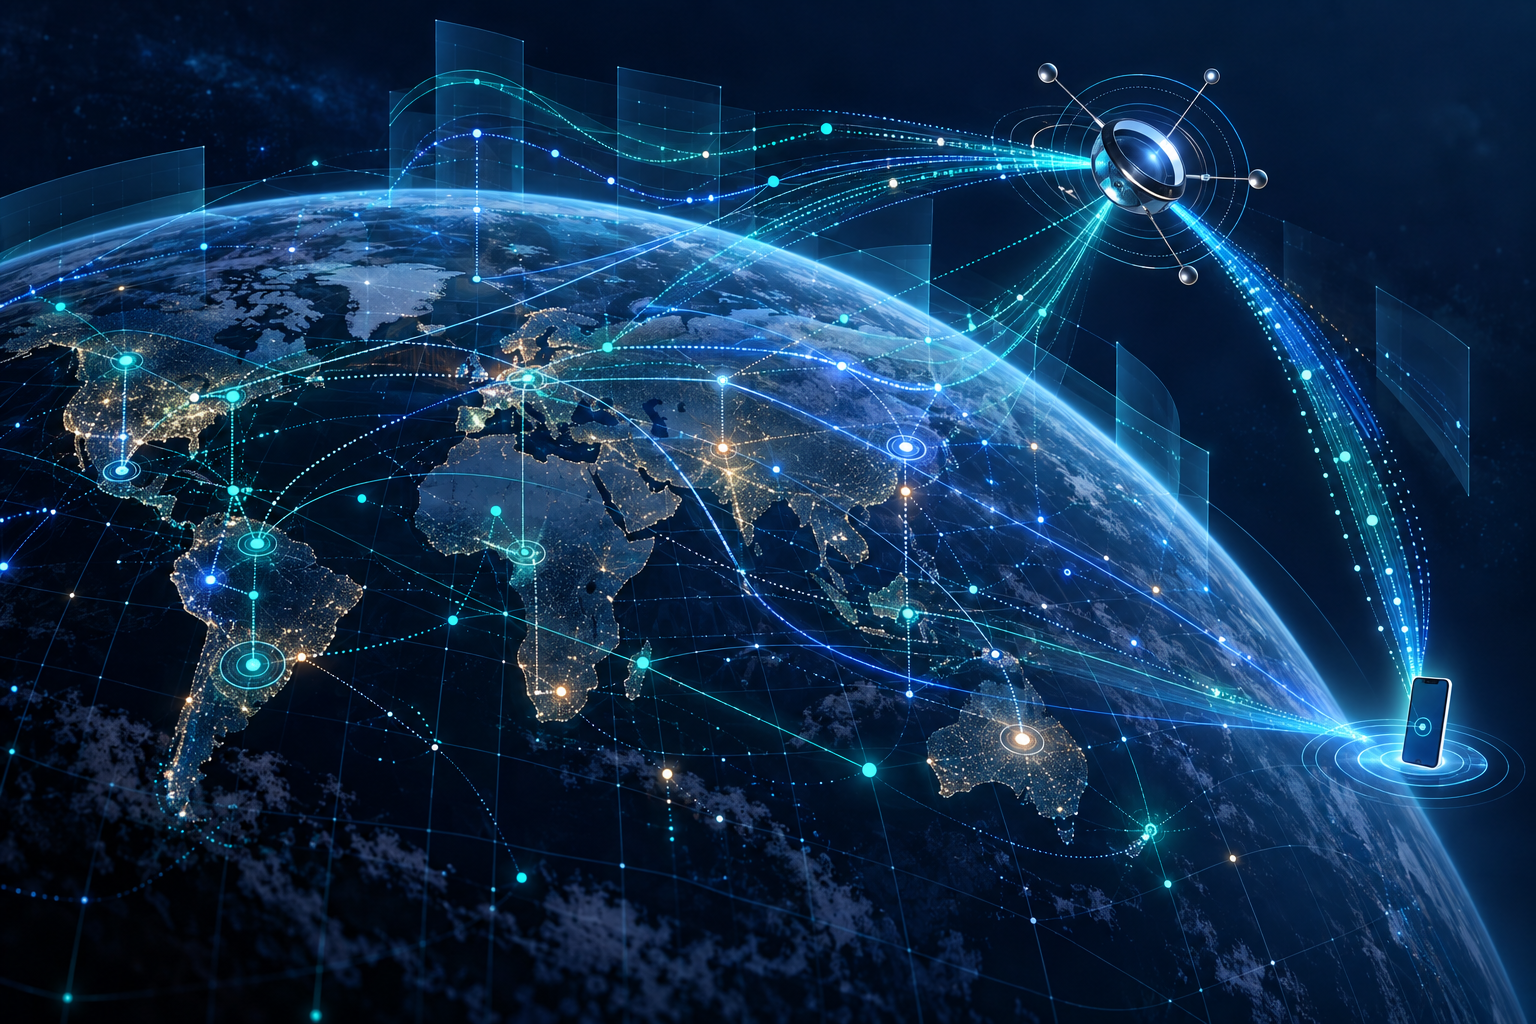
使用者可设置资产、风险阈值、静默时段和移动端接收方式。常规通知通过标准网络推送;卫星链路被设计为可选的冗余传送路径,须依赖已接入的通信服务商、兼容终端及覆盖条件。网站展示的是目标架构,不表示当前已开通卫星直连或保证到达。
例如,央行政策变化可能重新定价国债收益率、汇率与权益资产。平台设计将事件识别、因子变化、策略分析与风险场景放在同一工作流中,使研究者能追问:判断从何而来,哪些资产受到影响,什么条件会使信号失效。
信号可按观察、确认、风险升高或失效状态更新;每次更新保留输入、模型版本和触发依据。更细的条件提高可解释性,不代表模型预测在所有行情下更准确。
系统的价值不取决于对每一次市场波动给出确定答案,而在于数据来源、模型假设、风险约束与输出记录能否被持续审视。场景模拟展示的是在特定假设下的敏感性,并非未来市场表现的保证。
保留数据来源、时间口径与质量检查。
记录因子选择、模型假设与状态判断。
在信号形成之前纳入流动性与压力情境。